

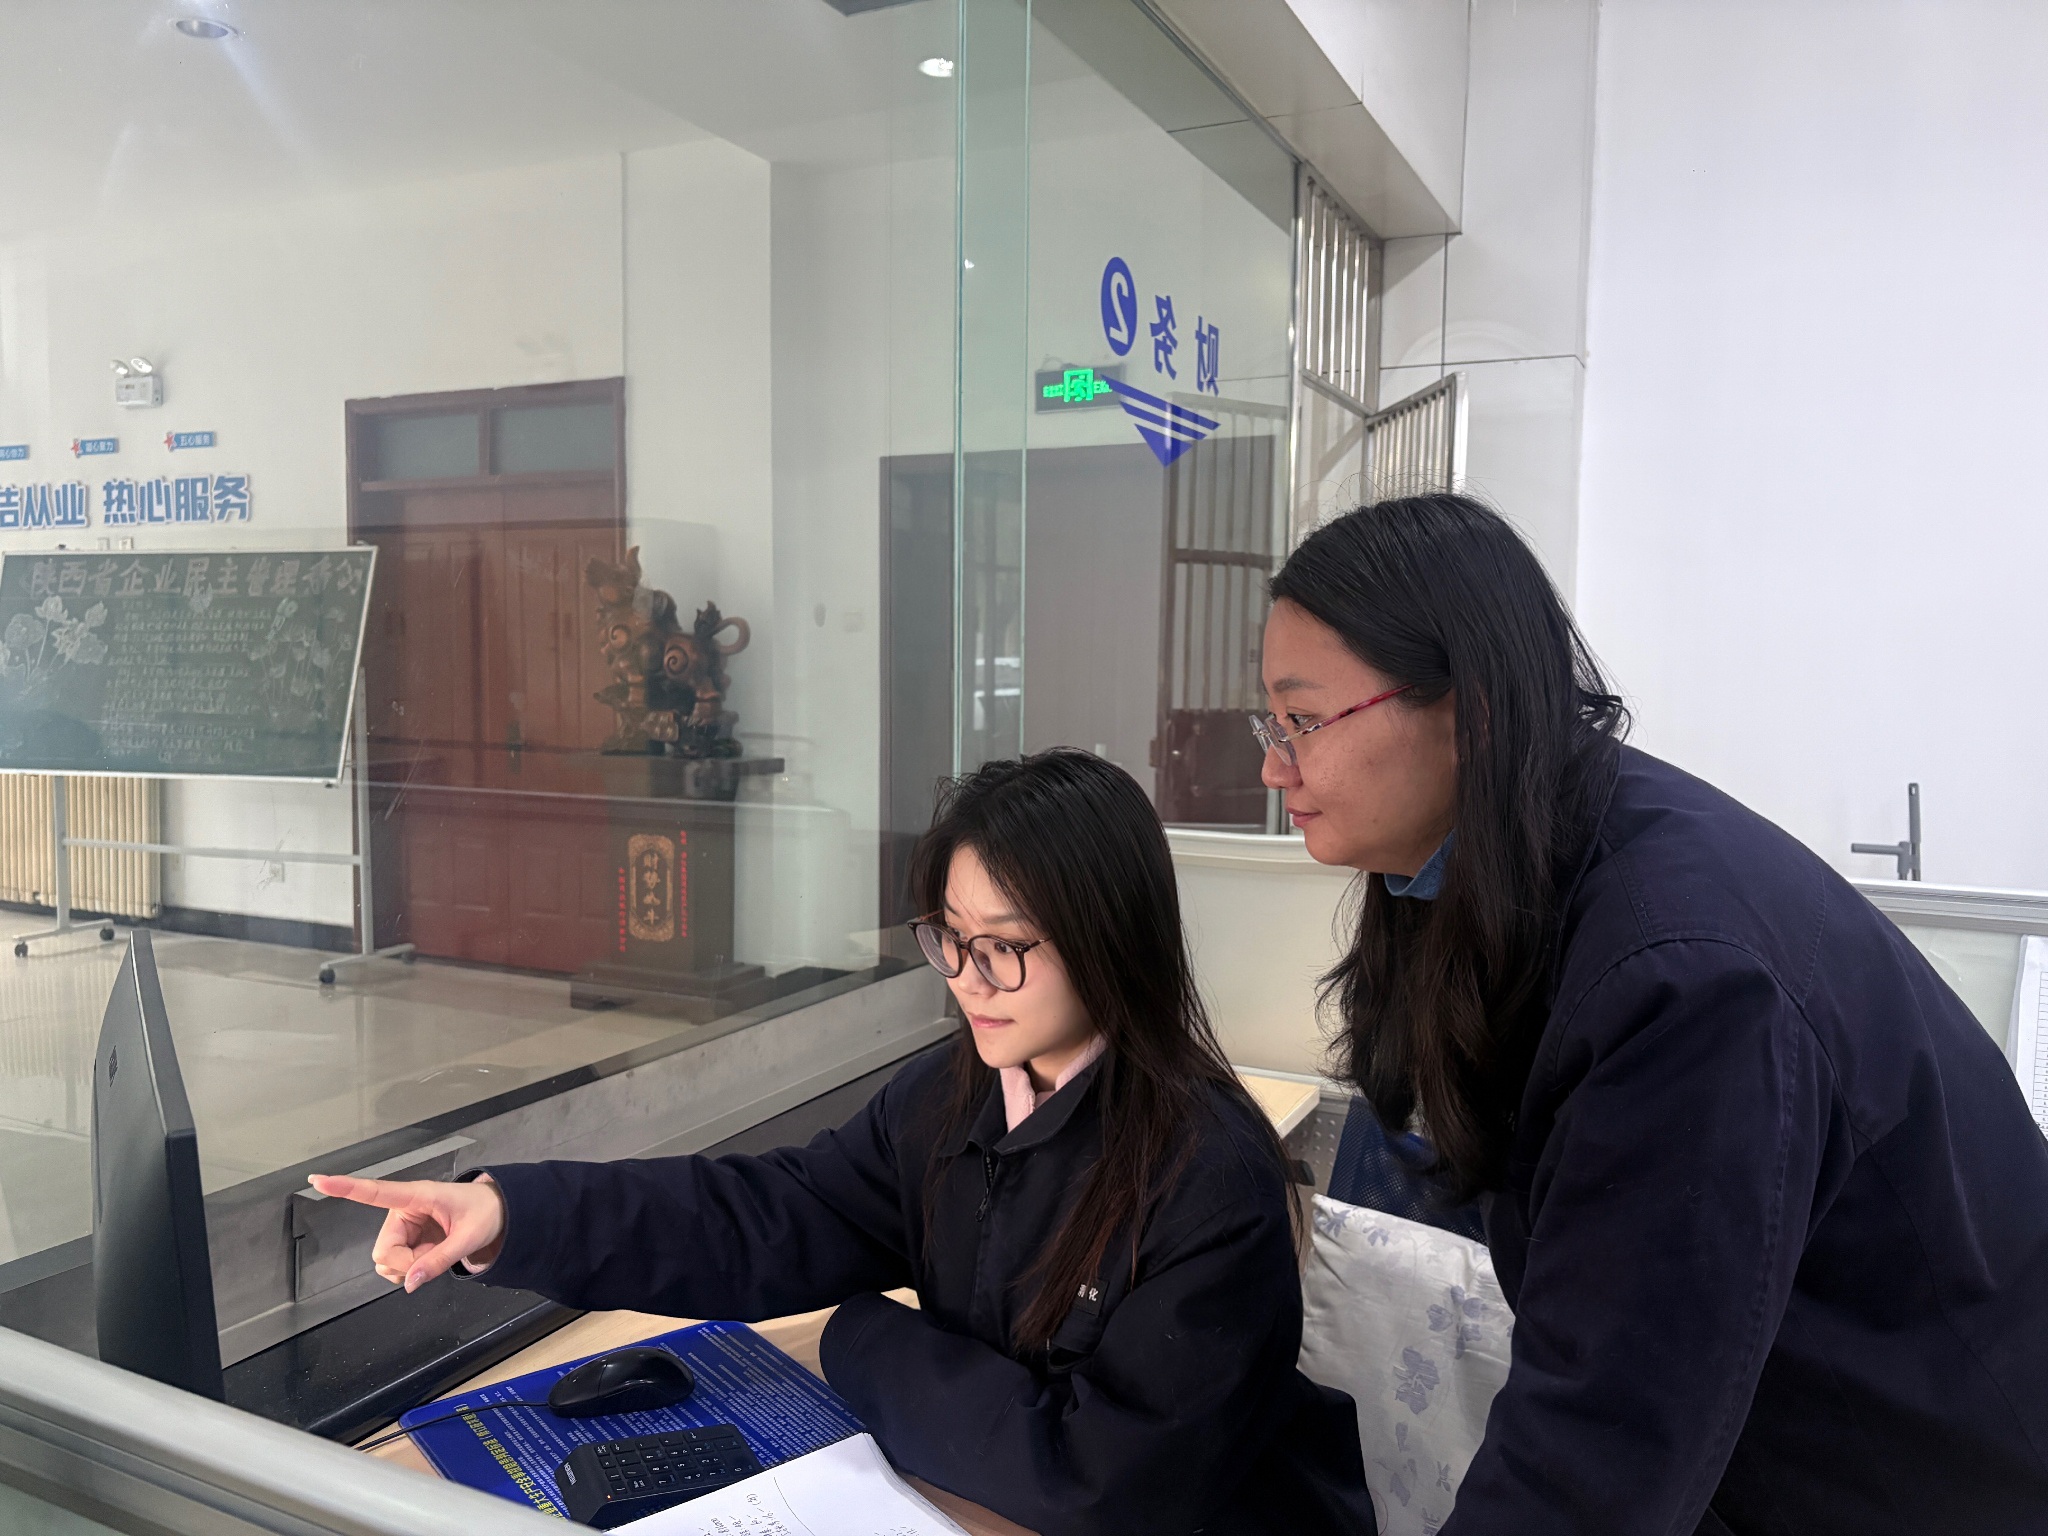
在财务资产部,销售会计是衔接业务与财务的重要岗位,主要承担合同与价格审批、ERP销售上账开票、结算单据核对等工作,业务开展情况影响公司收入确认、资金安全和税务合规。该岗位需要常态化做好数据比对、跨部门沟通、资料核验,按制度要求做好账务处理,保障经营工作有序推进。
严把合同关口,依规做好风险核查
合同审核是收入管控的前端环节。在OA系统中,合同、价格审批按流程依次推进。此前,销售会计在审核一笔销售合同过程中,发现合同结算价格和价格审批单存在不一致。按照工作要求,没有直接办结审批,对照合同条款、定价依据、客户信息、税率、结算方式逐项核对,同步和业务部门沟通确认情况,待相关信息核对一致、资料齐全、审批流程完整后,再继续办理后续手续。价格是核算的基础,微小偏差若不及时核实,会给后续开票、账务处理带来隐患。日常线上审批、线下合同归档,都按制度落实复核要求,尽量减少差错,保障收入核算有据可依。
聚力全链协同,落实闭环管理要求
销售会计的工作不只是数据录入,需要和各岗位协同配合。日常主动对接业务部门,厘清合同约定、结算条件;和税务、资金岗位对接,保证开票信息、收入确认符合财税规定;从合同审批、价格审核、销售上账、开票、结算核对到资料归档,形成完整业务链条。在ERP上账、开票环节,对照结算单、过磅单、业务数量、客户信息逐项核对,确保入账、开票金额和原始结算资料保持一致。单据处理完成后,同步更新台账、整理留存资料,落实流程闭环,做到业务有据可查、风险可控。
双线同步发力,适配数字化管理需要
伴随财务数字化转型,销售会计同步开展线上系统操作和线下资料管理。线上依托信息系统跟进审批进度,发现流程异常及时反馈;线下分类整理合同、结算单、发票等纸质资料,建立台账,把零散业务信息整理成规范数据。线上流程提速、线下资料留痕,线上线下同步推进,打通业务和财务信息传递渠道,适配传统管理与数字化转型的衔接需求。
销售会计岗位没有突出的重大业绩,主要依靠日复一日的单据核对、沟通对接、账务核算,支撑公司基础财务工作运转。她们立足岗位,做好数据核对、流程衔接、风险前置核查,于细微核算间守住财务底线,护航公司经营平稳运行。


 陕公网安备 61059002000005号